Raimnoetvaipiom
Méthodologie éprouvée
La formation la plus complète sur les modèles de changement de régime en corrélation
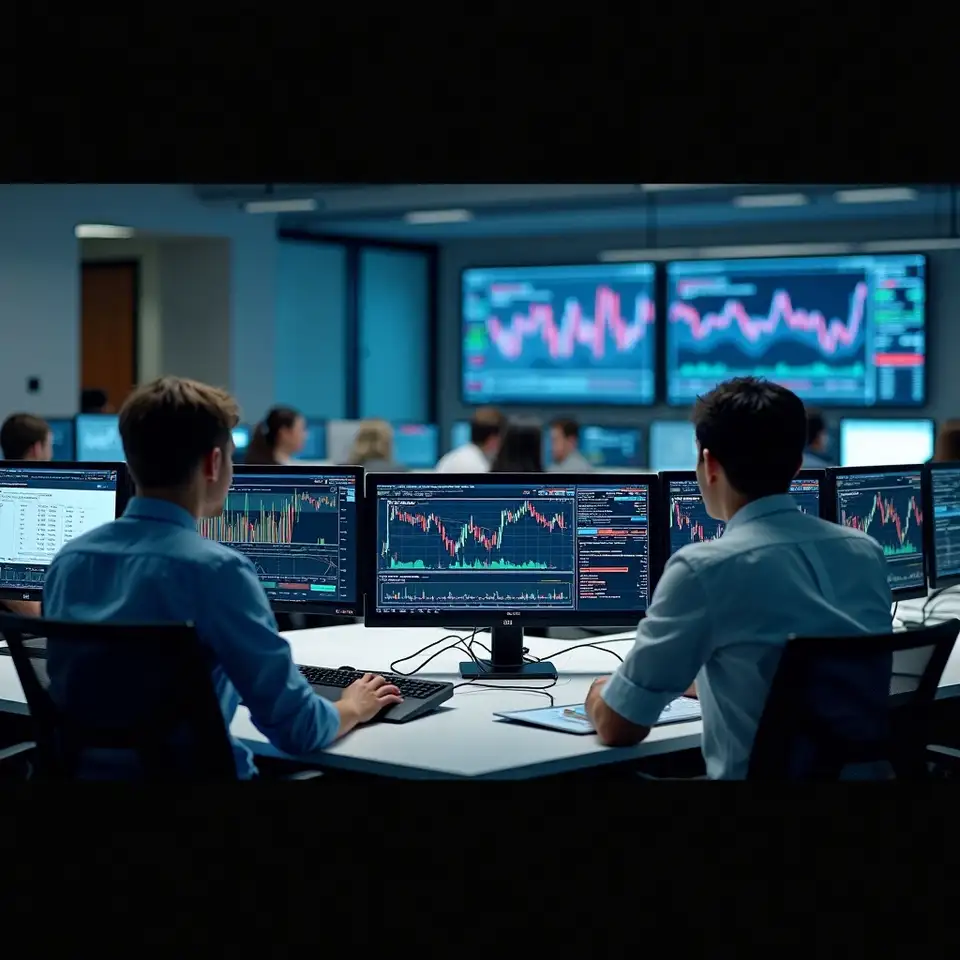
Les corrélations entre actifs s'effondrent sans prévenir. Les modèles classiques ne le voient pas venir. Notre programme forme les praticiens à détecter ces ruptures, à les modéliser, et à en tirer des décisions d'allocation informées. Chaque session combine codage en direct, études de cas historiques, et accès direct à nos chercheurs.
Codage de modèles en direct
Cas de crises historiques
Forum de pairs experts
Accès Q&A chercheurs
Programme
Trois niveaux de maîtrise progressive
Notre cursus s'articule autour de trois piliers complémentaires. Le premier établit les fondations mathématiques et statistiques indispensables. Le second plonge dans la modélisation dynamique des corrélations selon les régimes de marché. Le troisième applique ces outils à la construction de portefeuilles sensibles aux changements de régime. Chaque niveau peut être suivi indépendamment, bien qu'ils forment une progression logique.
-
Fondations des modèles de régime
Niveau introductifCe premier module pose les bases théoriques et pratiques indispensables. Les participants découvrent les propriétés statistiques des séries financières, les tests de stationnarité, et les premiers modèles de détection de rupture. Les séances alternent exposés conceptuels et exercices de programmation sur données réelles. À l'issue de ce niveau, chaque participant est capable d'identifier visuellement et statistiquement un changement de régime dans une série temporelle univariée.
- Tests de racine unitaire et cointégration
- Modèles Markov à chaîne cachée
- Détection de ruptures structurelles
-
Modélisation dynamique des corrélations
Niveau intermédiaire
Ce module central aborde la modélisation des matrices de corrélation conditionnelle selon l'état du marché. Les participants implémentent des modèles de corrélation à changement de régime, comparent les spécifications par maximum de vraisemblance, et évaluent leur pouvoir prédictif hors échantillon. Les séances couvrent également les extensions multivariées et les problèmes d'estimation sur grands univers d'actifs.
- Matrices de corrélation régime-dépendantes
- Estimation par filtre de Hamilton
- Évaluation prédictive hors échantillon
-
Construction de portefeuilles régime-conscients
Niveau avancé
Ce dernier module transpose les outils acquis à la construction de portefeuilles. Les participants explorent comment intégrer l'information régime dans l'allocation d'actifs, comparent les approches robustes aux approches optimales, et analysent le comportement des stratégies lors des épisodes de stress historiques. Les études de cas portent sur les crises de 2008, 2020 et les épisodes de volatilité récents.- Allocation sensible aux régimes de corrélation
- Robustesse face aux erreurs de spécification
- Analyse de performance en période de crise
Une expérience d'apprentissage conçue pour les praticiens
Chaque élément de notre programme a été pensé pour transformer la compréhension théorique en capacité opérationnelle, sans raccourci ni simplification abusive.
Sessions de codage de modèles en direct
Nos chercheurs codent les modèles en temps réel pendant les sessions. Les participants suivent pas à pas, posent des questions sur les choix d'implémentation, et repartent avec des scripts qu'ils peuvent adapter à leurs propres données.
En direct
Études de cas sur les crises historiques
Chaque modèle est confronté aux données des crises passées. Les participants analysent pourquoi certains outils ont résisté et d'autres ont dérivé, développant ainsi une intuition critique indispensable pour l'usage en production.
Historique
Forums de discussion entre pairs sérieux
Les participants échangent dans des espaces réservés, partagent leurs implémentations, discutent des difficultés rencontrées sur leurs propres données, et construisent un réseau de praticiens aux profils complémentaires.
Collaboratif
Accès direct aux experts pour questions
Au-delà des sessions programmées, nos chercheurs répondent aux questions spécifiques des participants sur leurs problématiques concrètes, qu'il s'agisse de choix de spécification ou de difficultés d'estimation.
Personnalisé
Témoignages
Ce que disent les praticiens de notre approche
Thomas R.
Analyste quantitatif
4.8
“J'avais lu les articles académiques sur les modèles à changement de régime, mais je ne savais pas comment les implémenter concrètement. Ce programme a comblé précisément ce fossé entre théorie et pratique.”
Marie L.
Responsable des risques
4.9
“La session sur la modélisation des corrélations régime-dépendantes m'a permis de repenser notre approche du stress testing. Les études de cas sur 2008 et 2020 étaient particulièrement éclairantes pour comprendre les limites des modèles classiques.”
Pierre D.
Stratège de portefeuille
4.7
“Les forums de discussion entre participants ont été aussi précieux que les sessions elles-mêmes. Échanger avec d'autres gestionnaires confrontés aux mêmes difficultés d'estimation m'a fait progresser plus vite que des mois de lecture seul.”
Claire B.
Chercheuse en finance
4.9
“Même avec une formation théorique solide, j'ai découvert des subtilités d'implémentation que les articles ne mentionnent pas. Le codage en direct avec les chercheurs a dissipé des blocages qui me ralentissaient depuis des mois.”
Thomas R.
Analyste quantitatif
4.8
“J'avais lu les articles académiques sur les modèles à changement de régime, mais je ne savais pas comment les implémenter concrètement. Ce programme a comblé précisément ce fossé entre théorie et pratique.”
Marie L.
Responsable des risques
4.9
“La session sur la modélisation des corrélations régime-dépendantes m'a permis de repenser notre approche du stress testing. Les études de cas sur 2008 et 2020 étaient particulièrement éclairantes pour comprendre les limites des modèles classiques.”
Pierre D.
Stratège de portefeuille
4.7
“Les forums de discussion entre participants ont été aussi précieux que les sessions elles-mêmes. Échanger avec d'autres gestionnaires confrontés aux mêmes difficultés d'estimation m'a fait progresser plus vite que des mois de lecture seul.”
Claire B.
Chercheuse en finance
4.9
“Même avec une formation théorique solide, j'ai découvert des subtilités d'implémentation que les articles ne mentionnent pas. Le codage en direct avec les chercheurs a dissipé des blocages qui me ralentissaient depuis des mois.”
Questions fréquentes
Ce que vous devez savoir
Réponses aux interrogations les plus courantes sur les prérequis, le temps nécessaire, les outils requis et l'applicabilité à différentes classes d'actifs.
Une maîtrise des concepts de probabilités et de statistique de niveau master est recommandée. La familiarité avec l'algèbre linéaire et l'optimisation est utile mais pas strictement obligatoire, car nous révisons ces outils en début de parcours.
Une connaissance de base d'un langage de programmation statistique est fortement conseillée. Les exemples sont présentés en langage adapté à l'analyse de données, et nous fournissons des ressources préparatoires pour les participants moins à l'aise.
Chaque niveau requiert environ quatre à six heures par semaine, incluant les sessions en direct, les exercices individuels et la participation aux forums. Ce rythme permet de concilier formation et activité professionnelle.
Oui, toutes les sessions sont enregistrées et accessibles aux participants pendant la durée du programme. Nous encourageons néanmoins la présence en direct pour poser des questions et interagir avec les chercheurs.
Les sessions utilisent des environnements de programmation open source standards dans la communauté quantitative. Aucun logiciel propriétaire coûteux n'est requis. Nous fournissons une configuration détaillée avant le début du programme.
Non, nous fournissons des jeux de données historiques adaptés aux exercices. Les participants souhaitant travailler sur leurs propres données peuvent le faire, mais ce n'est pas obligatoire pour suivre le cursus.
Oui, la méthodologie des changements de régime de corrélation s'applique à tout actif dont les rendements présentent des dynamiques variables. Nous illustrons les concepts avec des exemples sur obligations, devises et matières premières.
Contrairement à un cours universitaire, nous nous concentrons sur l'implémentation opérationnelle, les pièges des données réelles, et les compromis entre rigueur théorique et contraintes pratiques. Chaque outil est testé sur des situations historiques concrètes.
Prochaine cohorte
Rejoignez une communauté de praticiens sérieux
Les places sont limitées pour préserver la qualité des échanges. Chaque cohorte rassemble des professionnels déterminés à maîtriser la modélisation des régimes de corrélation. Postulez dès maintenant pour intégrer la prochaine session et accéder à un réseau d'experts exigeants.